不動産売買と仲介の流れと手数料を完全理解!選び方次第で高く早く安心取引を実現
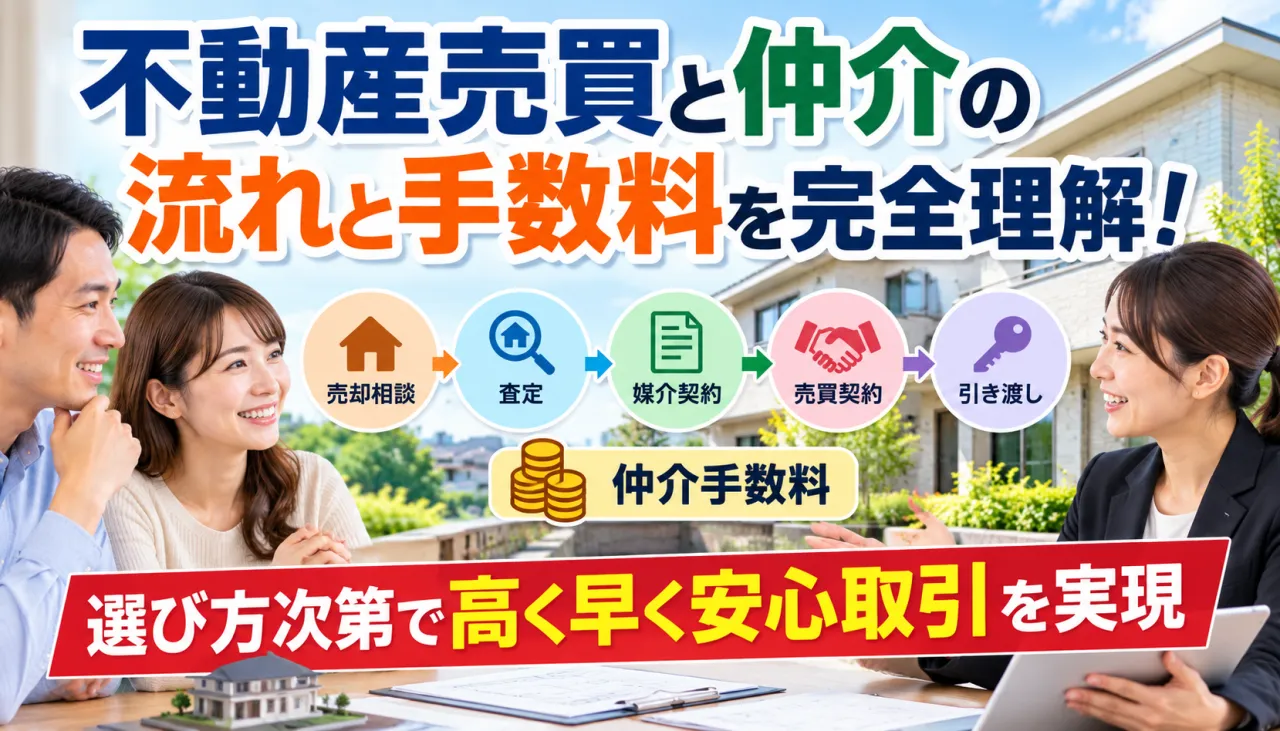
「仲介って結局、何をどこまで任せられるの?」——初めての売却・購入では、相場がわからない、手数料の計算が不安、契約や登記の流れが見えない、といった悩みがつきものです。本記事は、不動産売買の全体像を図解イメージで整理し、媒介契約から決済・登記までの要点と、仲介業者のサービス範囲・相談の進め方を具体的にまとめます。
仲介手数料の上限(売買価格が200万円以下は5%、200万円超〜400万円以下は4%、400万円超は3%に加算額)や支払い時期の基本、売主・買主それぞれの諸費用一覧、住宅ローン事前審査の流れなど、公式ガイドラインや法令に基づく情報を平易に解説。ランキングや広報資料の見方、エリア実績・取扱高・連絡速度といった比較軸も扱います。
さらに、売り先行/買い先行の判断基準、ブリッジローンの申請〜審査の概要、申込前の物件情報の確認、重要事項説明や契約条項のチェック、引き渡し日の調整まで、実務でつまずきやすい工程を段階別にナビゲート。金融機関や関係機関との取引で必要になる書類や申請も、チェックリストで事前準備できます。
「手取りがどれだけ残るか」「どの会社に相談すべきか」を最短で判断できるよう、相場データや事例の読み解き方を提示します。まずは、あなたの立場(売主・買主・住み替え)に合わせて、全体像を3分でキャッチアップしてください。
目次
不動産売買の仲介を初めてでもスッキリ理解!全体像と基本用語をやさしく解説
不動産売買の仲介って何?図解イメージでプロの役割やサービスの違いを一発把握
不動産売買の仲介は、売主と買主の間に立つ仲介業者(不動産会社)が情報を集約し、条件の調整や契約の支援を行うサービスです。物件情報の収集・選別、価格や引渡日の交渉、契約書・重要事項説明の用意、決済当日の段取りまでを一気通貫で支援します。直接取引と比べて、価格の妥当性や法令順守のチェックを受けられる点が大きな違いです。特に住宅の売買では、周辺相場の分析や広告活動、問い合わせ対応などの事務を代行してくれるため、取引全体の可視化とリスク低減に役立ちます。金融機関とのやり取りや登記関係の調整もサポートされることが多く、はじめての人でも進めやすい仕組みです。相談の段階では費用や流れの概要を確認し、媒介契約の種類や範囲を納得してから進めるのが安心です。なお、不動産売買仲介手数料は成功報酬が原則で、成約後に支払うのが一般的です。企業ごとのサービス範囲や方針を見比べ、連絡の速さや説明のわかりやすさも評価軸にしましょう。取引は一回性が高いからこそ、プロの役割を正しく理解して任せどころを見極めることが重要です。
- 価格や条件の交渉、法令の確認、書類の整備をワンストップで支援
- 相場情報や広告力を活かし、売主・買主の機会損失を減らす
- 金融機関・司法書士との連携で決済と登記の段取りを円滑化
仲介と直接取引の違いで絶対注意したい行為や書類の取り扱いポイント
仲介を活用する最大の利点は、重要事項説明や契約書作成の適切性が担保されやすいことです。直接取引では、物件状況の告知や公法規制の確認、付帯設備表の整備、境界の合意、ローン特約の設定など、専門的な論点を自力で扱います。さらに登記申請や印紙税、決済日の資金移動、固定資産税清算の計算など、事務の精度も求められます。誤りがあると、解除や損害賠償に発展するおそれがあるため要注意です。仲介では、宅地建物取引士が重要事項説明を行い、契約不適合責任の期間や特約の文言、引渡し前後のリスク分担を整理します。司法書士や銀行との連絡調整もサポートされ、決済当日の本人確認・残代金授受・鍵の引渡しまで段取りが明確になります。直接取引を選ぶ場合でも、書類の雛形だけで進めるのは危険で、専門家の確認が望まれます。特に中古住宅では、点検記録や保険の有無、インフラ引込みや越境の有無など、現況の立証書類を早めに整えることがトラブル予防に直結します。手続の負担とリスクを比べ、最適な方法を選択しましょう。
| 比較観点 | 仲介あり | 直接取引 |
|---|---|---|
| 書類整備 | 宅建士が契約書・重要事項説明を作成・説明 | 自己作成や雛形流用、見落としリスク |
| 法令確認 | 用途地域・建ぺい率などを確認・説明 | 自己確認、解釈ミスの懸念 |
| 価格交渉 | 相場分析と複数申込の調整が可能 | 当事者のみで交渉、情報偏在 |
| 決済実務 | 司法書士・銀行と連携し円滑化 | 日程・資金手配を自力で管理 |
補足として、登記や清算金の計算に不安がある場合は、仲介の有無にかかわらず司法書士や金融機関に早めに相談すると安全です。
売却と購入のどちらに不動産売買の仲介が向いている?立場別の納得判断ガイド
売主にとって仲介は、相場の可視化と販売活動の最適化が大きな価値です。レインズや自社サイト、広告媒体への掲載、内見の日程調整、価格改定の提案、申込者の属性確認などを一括管理します。契約前の修繕要否や設備の扱い、引渡し条件の微調整もプロが伴走するため、手取り最大化と期間短縮の両立がねらえます。買主にとっては、希望条件に合う物件の横断比較、資金計画と銀行選び、ローン事前審査の段取り、申込から契約・引渡しまでの抜け漏れ防止がメリットです。さらに契約不適合への対応や引渡し前の最終確認、万一のトラブル時の和解支援も期待できます。直接取引は手数料の節約余地がある一方、価格の妥当性や瑕疵説明の不備が後の紛争リスクに直結します。判断の軸は次の通りです。
- 売主は「販売期間の目標」「手取り額」「広告力」を比較する
- 買主は「資金計画の確度」「物件情報の網羅性」「交渉力」で選ぶ
- 双方とも「説明の明確さ」と「連絡速度」を重視する
補足として、住み替えや相続、共有持分の整理など複雑な案件ほど、不動産売買仲介業者の調整力が成果に直結します。
売却の流れや購入の進め方を失敗ゼロでイメージできる段階別ガイド
売却の流れを相談から引き渡しまで徹底図解!初めてでも迷わない手順
不動産売買の仲介は、専門家が売主と買主の間に立ち、価格調整や契約事務を支援します。売却は次の順序で進みます。まず査定で市場価格の目安を把握し、販売戦略を設計します。次に媒介契約を締結し、販売活動の範囲や報告頻度を明確化。広告と内見ではポータルや自社サイトを活用し、反響を検証します。申込が入れば条件交渉を行い、売買契約で手付金の受領、重要事項説明、スケジュールを確定します。最後に決済と登記で残代金の受領、鍵の引き渡し、司法書士手続が完了します。ポイントは、査定根拠の透明性、媒介契約の種類選定、申込時の条件整理の三つです。
- 押さえるべき要点
- 査定:成約事例と競合物件から客観的に算出
- 媒介契約:報告頻度や広告範囲を事前合意
- 広告と内見:初動2週間の反響を重視
- 申込・契約:手付金、引渡時期、設備表の整合
- 決済と登記:残代金・抵当権抹消・司法書士立会い
媒介契約締結前に準備すべき書類と相場チェックの裏ワザ
媒介契約前の準備が、その後のスピードと価格を左右します。用意したいのは、登記簿(登記事項証明書)、固定資産税の通知書、間取りや測量図などの図面、住宅ローン残高証明や金融機関の事務手数料情報です。これらは司法書士や銀行の確認をスムーズにし、費用見通しを早めに固められます。相場チェックのコツは、近隣の直近成約データを複数ソースで照合し、掲載価格だけでなく成約単価のレンジを把握することです。初期価格は競合の上位表示帯に入れると内見が増え、初動での手応えが判断しやすくなります。さらに、役所の用途地域や建ぺい率・容積率の資料、設備の修繕履歴、管理会社の案内も整備すると説明が明快になり、買主の不安を先回りできます。
| 準備物 | 入手先 | 目的 |
|---|---|---|
| 登記事項証明書 | 法務局 | 権利関係・面積の確認 |
| 固定資産税通知書 | 自宅保管 | 税・評価額の把握 |
| 図面・測量図 | 売主保管/専門業者 | 面積・境界の明確化 |
| ローン残高証明 | 金融機関 | 返済計画・抹消費用確認 |
| 成約事例一覧 | 仲介会社/公的データ | 価格設定の根拠化 |
補足として、複数の不動産売買の仲介会社へ依頼する場合でも、情報は同一に整えると比較精度が上がります。
販売活動で差がつく!価格戦略と内見対応のワンポイントアドバイス
販売の勝敗は初動で決まります。初期価格設定は「検索ヒットの幅×競合差別化」が鍵で、同エリア・同条件の上位帯に入りつつ、写真と間取りで魅力を最大化します。反響が鈍い場合は2~4週ごとにデータで検証し、内見数・問い合わせ率・滞在時間を基準に価格や訴求を見直します。内見対応は、玄関・水回り・採光の三点が印象を左右します。臭い対策、照明の色温度、収納内の余白づくりで体感価値が上がります。内見後のフィードバックは必ず共有し、否定理由を改善策に変換しましょう。雨天や夕方内見に備えた写真の差し替え、季節の植栽や簡易ホームステージングも効果的です。交渉時は、引渡時期や残置物の取り扱いなど価格以外の条件で歩み寄ると総合満足が高まりやすいです。
- 初期価格は競合レンジ内で差別化
- 2~4週ごとに反響KPIで検証
- 玄関・水回り・採光を重点演出
- 否定理由を改善に直結
- 価格以外の条件で柔軟に調整
購入の進め方を内見から契約まで一気に進める安心手順書
購入側は、物件選定から引き渡しまでの段取りを可視化すると迷いません。まずは希望条件の優先度を決め、候補を短期間で比較内見します。資金計画は自己資金と銀行の住宅ローンで無理のない返済比率を設計し、事前審査を先行させると申込時の交渉力が高まります。申込では価格と手付金、引渡時期、設備・修繕の取り決めを明確にし、重要事項説明で法令や管理情報、心理的瑕疵などの内容を理解してから契約へ進みます。契約後はローン本申込、火災保険やまもりすまい既存住宅保険の検討、内装手配を並走。引き渡しは残代金決済と登記、鍵受領で完了します。不動産売買の仲介業者の連絡速度と説明力が安心度に直結するため、報告頻度と連絡手段を最初に取り決めるとスムーズです。
不動産売買の仲介手数料や諸費用の相場をグラフで丸わかり!安心のコスト把握術
仲介手数料の上限や計算方法を価格帯別でかんたん解説
不動産売買の仲介でかかる仲介手数料は、原則として成約時に支払う成功報酬です。上限は宅地建物取引業法の規定に基づき、価格帯で計算式が異なります。特に800万円以下の区分は注意しましょう。目安を押さえると資金計画がぐっと楽になります。支払い時期は売買契約時に半金、引渡し決済時に残金という慣行が多いですが、契約条項で合意した方法が優先です。以下の表で価格帯別の上限計算を確認し、見積り時のチェックに役立ててください。広告費などの立替精算がある場合は、内訳と根拠資料の提示を依頼すると安心です。
| 価格帯の目安 | 上限計算式(税抜) | 速算式の例 | よくある支払い時期 |
|---|---|---|---|
| 200万円以下 | 5% | 150万円→7万5,000円 | 契約時/決済時に分割 |
| 200万円超~400万円以下 | 4%+2万円 | 300万円→14万円 | 契約条項に準拠 |
| 400万円超~800万円以下 | 3%+6万円 | 700万円→27万円 | 成約後に請求 |
| 800万円超 | 3%+6万円 | 3,000万円→96万円 | 実務は分割が多い |
補足として、実費や税は別途かかります。税込総額の確認を忘れずに行いましょう。
売主と買主のどちらが仲介手数料を払う?ケースで変わる仕組みを徹底解説
原則として、仲介会社は依頼者ごとに手数料を請求できます。つまり、売主も買主もそれぞれ自分の媒介契約に基づいて上限内で支払うのが基本です。取引当事者双方から依頼を受ける両手仲介では、会社は売主・買主の双方から手数料を受領可能です。一方、どちらか一方のみと契約する片手仲介では片側のみから受領します。例外的に、片方が負担を増やす合意を求められる場面がありますが、上限を超える請求は不可で、誰がいくら負担するかは契約書と重要事項説明で明確にされます。説明では、利益相反の管理、広告方針、両手の可否と連絡体制を事前に書面で確認することが重要です。買主が負担を軽くする代わりに価格調整を行う提案もありますが、総支払額で合理的かを見極めましょう。
成約時に支払うタイミングや見積り確認の重要ポイント
実務では、手数料の支払いは次の流れが一般的です。まず売買契約の締結時に一部を着手金的に支払い、引渡しと同時に残額を精算します。ただし必ずしも分割とは限らず、決済時一括とするケースもあります。見積りの確認では、(1)税抜・税込の表記、(2)広告費や測量などの実費の有無、(3)成功報酬以外の固定費の取り扱い、(4)解約時の費用精算規定をチェックしましょう。約款や契約条項では、報酬額、支払期日、立替金精算、ローン特約不成立時の扱い、個人情報の利用範囲を太字・付箋でマークしておくと安心です。請求明細は、媒介契約書、重要事項説明書、領収書との金額突合を行い、銀行振込控えを保管します。疑問は書面で質問し、回答の記録を残すとトラブル予防になります。
売却と購入で意外と見落としやすい諸費用を一覧でチェック
不動産売買の仲介では、仲介手数料以外の諸費用が想定より膨らむことがあります。売却では、抵当権抹消などの登記費用、売買契約書の印紙税、測量や境界確定費、建物解体や残置物処分、引越し費用、場合によりハザード対策修繕の実費が挙がります。購入では、所有権移転登記や司法書士報酬、住宅ローンの事務手数料・保証料、火災保険・地震保険料、固定資産税等精算金が典型です。加えて、新築・既存住宅の保険や保証の加入要件を確認し、保険料と適用範囲を比較しましょう。費用管理のポイントは、以下の手順で見える化することです。
- 見積り一式を税別・税込で並列表にする
- 諸費用の発生根拠資料を添付してもらう
- 決済日までの支払スケジュールを引く
- 価格調整と手数料の総支払額で比較する
この流れで、予算超過や不意の出費を抑えられます。
目的で選ぶ不動産売買の仲介会社!失敗ゼロの選び方&比較ポイント
仲介会社を徹底比較!定量と定性の指標でわかる選び方のコツ
不動産売買の仲介会社は、数字と現場力の両面で見極めると失敗しません。まず押さえたいのは、取扱高や仲介件数、成約までの平均期間などの定量指標です。これらはエリアの需給や広告力の強さを映すため、同じエリアでの実績の濃さを確認することが重要です。一方で担当者の提案力や連絡速度、レポーティングの質と頻度は定性評価になります。問い合わせへの初速、価格設定の根拠資料、広告面の仮説検証など、意思決定を支える情報提供の一貫性を見ましょう。口コミは量よりも具体性を重視し、対応姿勢やトラブル時の説明力が語られているかを読み解きます。最後に、不動産売買仲介手数料の考え方と上限を理解したうえで、費用だけでなく手取り最大化に資する戦略提案まで比較軸に含めると、納得の選定ができます。
- 同一エリアの取扱高と仲介件数を優先評価
- 提案力と連絡速度など運用品質をチェック
- 口コミの具体性や再現性を重視
面談時に必ず確認!査定根拠や販売戦略の聞き方とポイント
面談では、価格の査定根拠がデータで提示されるかが要諦です。近隣の成約事例や在庫状況、アクセスや築年数の補正など、数値とロジックの一貫性を求めてください。販売戦略は開始価格と見直し条件、想定成約期間、広告媒体の配分が明確かを確認し、レインズや自社サイト、ポータル、現地施策の使い分けを聞き出します。問い合わせから内見、申込までの歩留まり指標をどのように管理し、週次または隔週のレポート頻度で共有するかも重要です。内見フィードバックをどう蓄積し、写真や説明文、価格調整に反映する運用方針も聞きましょう。加えて、不動産売買仲介手数料の支払いタイミング、登記や司法書士の手配範囲、ローンや銀行との連携など、任せられる事務の範囲を明確化すると、後工程の不安が減ります。
| 確認テーマ | 具体的質問 | 重視ポイント |
|---|---|---|
| 査定根拠 | 近隣成約や在庫のデータ出典は | 客観データと補正理由の整合 |
| 価格戦略 | 開始価格と見直し条件は | 期間と指標での見直し基準 |
| 集客設計 | 媒体配分と広告内容は | 反響数の見立てと改善余地 |
| 進捗共有 | レポート頻度と指標は | 内見・申込の歩留まり管理 |
| 事務範囲 | 司法書士・銀行連携は | 窓口一本化と手戻り防止 |
短時間での比較がしやすくなり、商談の質が上がります。
住み替え・相続・投資など目的別にベストな会社を見つけるプロの視点
目的が明確だと、最適な不動産売買の仲介会社は絞りやすくなります。住み替えで期間制約がある場合は、販売開始からの初動反響と価格見直し運用に強い会社が適任です。高値売却を狙うなら、類似事例の深い知見と広告のクリエイティブ改善、内見フィードバック運用が重要になります。相続や空き家は法令や登記、測量の段取りが複雑なため、司法書士や士業ネットワークを持つ体制を選ぶと安心です。投資や事業用は利回り感度やテナント需要、金融機関との関係がカギで、賃貸併用やレジ、オフィス、店舗に応じてターゲット買主の名簿保有と交渉力を確認しましょう。さらに、不動産売買仲介手数料の上限や計算方法を理解し、費用対効果と手取りの最大化で比較する視点を持てば、目的達成に直結するパートナーを選べます。
- 住み替えは初動反響と価格運用を重視
- 高値売却は広告改善と内見フィードバックが決め手
- 相続案件は士業連携と実務段取りの強さ
- 投資・事業用は買主名簿と金融機関対応が重要
(以下の内容は参考情報です。手数料や制度は一般的な上限や考え方で、個別条件により異なる場合があります)
| テーマ | 要点 | 補足 |
|---|---|---|
| 仲介手数料の相場 | 不動産売買仲介手数料上限は取引額に応じて設定 | 800万円以下の計算方法に該当するケースがある |
| 負担者 | 不動産売買仲介手数料は売主買主が各自負担が一般的 | どちらが払うかは契約で明記される |
| 事務手配 | 司法書士や登記の手配が可能 | 仲介なし司法書士のみでの進行は要件確認が必要 |
| 会社選び | 不動産売買仲介ランキングは参考材料 | 実績と担当者の運用力で最終判断 |
手数料の詳細は、個別の案件に沿って計算や条件の確認を行うと安心です。
売却と購入を同時に進める住み替え術!資金計画とスケジュールで損しないコツ
売り先行と買い先行はどっちが得?メリット・デメリットを徹底比較
住み替えは、売却を先に進める「売り先行」と、購入を先に進める「買い先行」のどちらを選ぶかで資金計画と生活負担が大きく変わります。判断軸は、手元資金の厚み、エリアの市場動向、そして仮住まいの可否です。売り先行は売却金額が確定しやすく、資金ブレを抑えられる一方、仮住まい費用や二度の引っ越しが発生しやすい点がデメリットです。買い先行は新居をじっくり選べ、転校や通勤の影響を最小化しやすい反面、売却が長引くと二重ローンや維持費の負担が膨らみます。不動産売買の仲介会社に市場の在庫感や成約スピードを確認し、売主・買主の競争度合いを把握することが重要です。特に成約が早い市況では買い先行でも売却遅延リスクが抑えられます。逆に在庫過多の市況では売り先行で資金の確実性を優先しましょう。いずれの方式でも、引き渡し時期の調整条項とローン特約の設計でリスクを圧縮できます。
- 売り先行の主眼:資金確実性と価格コントロールを優先
- 買い先行の主眼:生活の連続性と物件選択の自由度を優先
- 仮住まいの有無:売り先行は発生しやすい、買い先行は原則不要
補足として、不動産売買の仲介担当者に「近期の成約日数」と「価格改定の頻度」を聞くと意思決定が早まります。
ブリッジローンの利用可否や費用を事前にシミュレーション
買い先行で既存住宅の売却前に新居資金を立てる場合、ブリッジローン(つなぎ融資)を検討します。多くは銀行や提携金融機関が取り扱い、期間は売却完了までの短期で、利息は元金一括返済型または毎月利息支払い型が一般的です。申請から審査までは、既存ローン残高、担保評価、売却予定価格、購入物件情報の確認が中心です。事前に金利や手数料、抵当権設定費用まで含めて総コストを把握しましょう。以下は比較観点です。
| 比較項目 | 代表的な型 | 資金負担の特徴 | 注意点 |
|---|---|---|---|
| 返済方式 | 期日一括返済 | 毎月負担が軽い | 売却遅延時の延長可否を確認 |
| 利息支払い | 毎月払い | キャッシュフロー平準化 | 総支払額はやや増えやすい |
| 担保設定 | 既存or新居 | 金利に影響 | 登記と司法書士費用が発生 |
| 期間 | 3〜6カ月目安 | 短期で確定しやすい | 市況悪化時は延長交渉が必要 |
ブリッジローンは、売却見込み額の妥当性が命綱です。不動産売買に強い仲介業者へ査定根拠と販売戦略の検証を依頼し、仲介手数料や登記費用も含めた手取り額で資金計画を組むと安全です。
引き渡し日と残代金決済日の調整で絶対避けたいトラブル対策
住み替えで最もヒヤリとするのが、残代金決済と鍵の受け渡しの同時履行が崩れるケースです。対策は、売買契約での条項設計と当日のオペレーションを明確化することです。一般的には、残代金入金確認、抵当権抹消書類の受領、鍵の引き渡しを同日に実行します。事前に司法書士・銀行・不動産売買の仲介担当でタイムラインを擦り合わせ、入金確認が遅延した場合の待機時間や再実施条件を合意しておきましょう。条項例として、引き渡し猶予の特約(売主が数日占有を続ける代わりに保管場所責任を負う)や、同時履行抗弁権の確認を明文化すると齟齬を防げます。また、新居側の引き渡しも同日調整する場合は、午前に売却決済、午後に購入決済など時間をずらす段取りが有効です。ライフラインの停止・開始日や火災保険の始期も同日に合わせ、引越業者の到着時刻を余裕ある設定にするのが安全です。
- 金融機関・司法書士・仲介の集合時間と場所を事前確定
- 残代金の送金テストや入金連絡のフローを明記
- 鍵本数と付帯設備の最終確認リストを用意
- 予備日を1営業日確保し、万一の再実行に備える
上記を仕組み化すれば、住み替え当日の想定外を最小化できます。
不動産売買の仲介に潜むリスクを工程別チェックリストで丸ごと回避!
申込前に知って安心!物件情報や周辺環境リスクの見極めポイント
申込前は情報量の勝負です。不動産売買の仲介では、広告やサイト掲載の印象だけで判断せず、重要事項説明で確定する情報の有無を先に見極めると安全です。まずは販売図面とレインズ等の情報が一致しているかを確認し、権利関係や法令制限の基本を押さえます。建築年、増改築の有無、耐震基準、告知事項の有無、越境や通路の所有権関係などは価格だけで測れない実害に直結します。周辺は用途地域や計画道路の指定、騒音・臭気の発生源、ハザードマップの浸水・土砂情報が要点です。住宅と設備は雨漏り跡、給排水や電気容量、給湯年式、シロアリや腐朽の兆候を現地でチェックします。仲介業者に役所調査の進捗や近隣トラブルの聴取結果を依頼し、重要事項の確定前提を明確にしましょう。以下の要点を外さなければ、申込後のキャンセルや条件見直しのリスクをぐっと抑えられます。
- 用途地域と建ぺい率・容積率の確認
- 前面道路の種別と幅員、再建築可否
- ハザードマップとインフラの過去障害履歴
- 付帯設備の作動確認と修繕履歴の有無
補足として、平日・雨天・夜間など時間帯を変えた現地確認は、生活騒音や交通量の実態把握に有効です。
| チェック項目 | 確認資料・方法 | リスク回避の着眼点 |
|---|---|---|
| 権利関係 | 登記簿謄本 | 抵当権や差押の抹消可否 |
| 法令制限 | 役所調査・都市計画図 | 用途地域、建築制限、計画道路 |
| 物理的瑕疵 | 内見・設備表 | 雨漏り・シロアリ・傾きの痕跡 |
| 周辺環境 | 現地・近隣聞き取り | 騒音・臭気・迷惑施設の有無 |
| 災害情報 | 公的マップ | 浸水想定、土砂災害警戒区域 |
不動産売買仲介会社に資料の根拠と更新日を必ず確認し、古い情報による判断ミスを避けてください。
契約前に押さえたい手付金や違約条項・特約の注意点まとめ
契約直前は条文の一語一句が手取り額を左右します。手付金は相場感だけで決めず、資金計画と解除の自由度を両立させることが重要です。一般的に売買価格の一部を解約手付として設定し、手付解除期限の明確化と、住宅ローン特約や測量・越境解消などの停止条件を丁寧に詰めます。違約条項は違約金の上限や損害賠償の範囲、天災・行政処分など不可抗力の扱いを要チェックです。付帯設備表と物件状況報告書は現況と引渡状態の整合性が命で、引渡基準日と補修の有無、残置物の扱いを文章で確定させます。買主側の不動産売買の仲介では、住宅ローン特約の審査機関、金利タイプ、申請期限、否認時の証明方法を具体化し、売主側では期限や代替金融機関の扱いを定義して無用な白紙化を防ぎます。手付金の額は支払い能力を超えない範囲で、かつ売主の安心感を得られる水準に調整すると交渉がまとまりやすいです。
- 手付金の性質と額を合意(解約手付か違約手付か、支払日)
- 手付解除期限と通知方法を明記(到達主義か発信主義か)
- 住宅ローン特約の条件を具体化(機関・期日・証明)
- 付帯設備表/物件状況報告書の不一致時の対応を定義
- 違約条項の上限・不可抗力の取り扱いを明確化
不動産売買仲介手数料や諸費用の清算日、固定資産税等の按分基準日、登記・司法書士の手配先も契約書に落とし込み、費用負担の誤解をなくすことが最後のリスクヘッジになります。
不動産売買の仲介ランキングや大手の特徴も鵜呑みにしない!賢い比較術
ランキング評価基準の見方&本当に大切な盲点をチェック
不動産売買の仲介を選ぶとき、ランキングは出発点にはなりますが、仲介件数や取扱高だけで良し悪しは決まりません。重要なのは、担当者の提案力や連絡の速さ、地域の相場と金融機関の事情に通じた実務力です。たとえば同じ査定価格でも、広告の出し方やターゲット設定、価格調整のタイミングで手取り額は変わります。加えて、仲介手数料上限の範囲で何にコストを配分するか(写真・ステージング・広告網など)で成果に差が出ます。相談時は、売却期間の想定や販売戦略、買主の与信確認の方針まで聞き、根拠資料の提示があるかを必ず確認しましょう。地域密着の強さや、司法書士・測量士・保険の専門家と連携できる体制も盲点です。以下のチェックポイントを踏まえると、数字以外の実力が見抜けます。
- 査定根拠の明示(成約事例・レインズ・周辺開発計画の情報)
- 連絡と報告の頻度(週次レポートや内見フィードバック)
- 広告と内見の設計(写真品質、導線、現地の案内体制)
大手と地域密着を費用とスピードで大解剖!あなたに合う選び方とは
同じ不動産売買の仲介でも、大手と地域密着では強みが異なります。大手は広告網とデータ量が強力で、広域で買主を探しやすい一方、社内手続きが多く担当者の裁量が限定される場合があります。地域密着は意思決定が速く、地場の相場と買い手層に精通しているため、価格調整や内見対応が機敏です。費用面では仲介手数料は法令の上限内で同水準になりやすいものの、何に時間とコストを投下するかで実質的な価値が変わります。売却を急ぐのか、手取りの最大化を狙うのか、住み替えで購入と売却を同時に進めるのかで最適解は変わるため、目的から逆算して選ぶのが合理的です。下の比較で相性を掴み、初回面談で運用方針を確かめてください。
| 観点 | 大手の傾向 | 地域密着の傾向 |
|---|---|---|
| 買主集客 | 広域で強い | エリア内の濃い網 |
| 進行スピード | 標準化で安定 | 裁量で機動的 |
| 価格戦略 | データに基づく最適化 | 現場感の微調整が巧み |
| 連携ネットワーク | 社内資源が豊富 | 司法書士や測量士と密接 |
| 向いている人 | 広く買い手を募りたい人 | 早期成約や地元事情を重視する人 |
補足として、不動産売買仲介手数料の相場や計算方法は会社で変わらず上限規制があるため、費用より戦略と担当者品質を見極めることが鍵です。
不動産売買の仲介に関するよくある質問をスピード解決!最短で情報収集
支払いに関する疑問を一気に解決!仲介手数料の相場や時期を即チェック
不動産売買の仲介で最も聞かれるのが仲介手数料です。基本は成功報酬で、支払い時期は売買契約時と引渡し時に分割、または引渡し時に全額という運用が一般的です。相場は法律の上限内で決まり、売買価格が200万円以下は5%、200万円超~400万円以下は4%、400万円超は3%に消費税を加算するのが目安です。よくある金額別の目安は、300万円の場合は4%+2万円、800万円以下では3%+6万円の式が適用されます。誰が払うかは役割別で、売主は売主の仲介業者へ、買主は買主の仲介業者へ支払うのが原則です。片手取引では一方のみ、両手取引では双方から発生します。上限超えの請求はできません。買主や売主のどちらが負担するかを巡る誤解を避けるため、見積書で税込総額と支払い時期を事前確認しましょう。
- チェックポイント
- 手数料は成功報酬で、未成約なら発生しません
- 上限は法令で決定し、割引交渉は可能な場合があります
- 支払い時期は契約時・引渡し時のいずれかまたは分割が多い
短時間で費用感を掴みたい場合は、価格帯別の計算式をメモしておくと判断が速くなります。
| 価格帯の例 | 上限計算式(税抜) | 税込の考え方 | 支払いの一般例 |
|---|---|---|---|
| 300万円 | 4%+2万円 | 消費税を加算 | 契約時半額・引渡し時半額 |
| 800万円 | 3%+6万円 | 消費税を加算 | 引渡し時に一括 |
| 2,000万円 | 3%+6万円 | 消費税を加算 | 契約時・引渡し時で分割 |
上表は「上限の考え方」を整理したものです。実際の請求は各社の料率設定と見積書で確定します。
取引の段取りに関する悩みをプロ目線でズバッと解決
「司法書士だけで不動産売買を進められるか」という相談がありますが、登記や決済手続きは司法書士の役割でも、物件調査、価格交渉、広告、重要事項説明、契約書作成支援は仲介業者の専門領域です。よって、仲介なし司法書士のみではリスク管理と情報開示が不十分になりやすい点に注意しましょう。住み替えでは、売却と購入を同一会社へ依頼するとスケジュール連携と資金計画が一本化でき、仮住まい回避やダブルローン抑制に役立ちます。媒介契約は、専属専任・専任・一般の3種で、販売スピード重視なら管理が手厚い専任系、広く情報拡散したいなら一般を選ぶのが基本です。価格交渉は、査定根拠(成約事例・レインズ掲載・近隣相場)でロジックを固め、期限と条件を明確化すると通りやすくなります。金融機関のローン審査や保険、行政の各種申請が関係するため、段取りはスケジュール表で可視化することをおすすめします。
- 目的整理(高く売るのか早く売るのかを明確化)
- 媒介選択(専任系か一般かを決定)
- 販売・内見運用(週次レポートで改善)
- 価格・条件交渉(期限と代替案を提示)
- 契約・決済・登記(司法書士と銀行の日程を調整)
不動産売買の仲介を活用すれば、手続きの抜け漏れや交渉の行き詰まりを避け、企業の広報・サイト掲載や不動産情報センター等の仕組みも活用しながら、安定的に取引を完了しやすくなります。
相談や査定の進め方を具体的に解説!初めてでもスムーズに行動へ
無料相談で得られるメリットと準備リストを一挙公開
はじめての不動産取引でも迷わないコツは、最初の無料相談を正しく活用することです。相談では、相場観だけでなく売却・購入の道筋が立ち、次に何をするかが明確になります。特に不動産売買の仲介を依頼する前段階で、担当者の提案力や連絡速度を見極められるのが大きな利点です。ここで押さえるべきは、想定価格や販売戦略、期間見通し、総費用見積りの4点セットに加え、必要書類と会員向け資料の案内です。仲介手数料の上限や計算方法、売主・買主それぞれの負担範囲、ローンや登記の段取りなど、金融機関や司法書士との関係も含めて整理してもらいましょう。以下の要点を確認して、相談効率を最大化してください。
- 想定価格の根拠と上下幅(近隣事例・取引データ)
- 販売戦略(広告媒体、囲い込み回避の方針、内見対応)
- 期間見通し(査定から引き渡しまでの標準レンジ)
- 総費用見積り(仲介手数料、登記、印紙、ローン関係費)
上記に加えて、必要書類と会員向け資料の案内を必ず受け取り、次のアクションへつなげましょう。
| 項目 | 相談で確認したい内容 | 補足ポイント |
|---|---|---|
| 想定価格 | 成約事例に基づく価格帯と調整余地 | 相場からの乖離理由を明示 |
| 販売戦略 | 集客導線、広告配信、内見運用 | 週次レポート方法を確認 |
| 期間見通し | 開始から成約・引き渡しまでの工程図 | 遅延時の打ち手を用意 |
| 総費用見積り | 仲介手数料と諸費用の内訳 | 手取り額を算出 |
| 書類・資料 | 登記簿や図面、会員向け未公開情報 | 個人情報の取扱い方針を確認 |
上表は面談時のチェックリストとして活用できます。数字の根拠と運用の具体性が肝心です。
- 事前準備を整える
- 面談で価格・戦略・期間・費用を確認する
- フィードバックを受け取り修正方針を決める
- 媒介契約の種類を選択する
- スケジュールと連絡手段を確定する
手順を守ることで、意思決定のスピードと精度が上がります。以下は持参・提出の目安です。
- 固定資産税納税通知書、登記簿、公図・測量図
- 住宅の図面、重要事項説明書、過去の点検や保険の資料
- ローン残高証明、本人確認書類、鍵の本数の一覧
不動産売買の仲介では、仲介手数料の上限や計算方法の理解が不可欠です。売主・買主それぞれが原則として自らの仲介会社に手数料を支払うのが一般的で、どちらが払うかで迷わないよう事前に説明を受けてください。800万円以下の物件では仲介手数料の上限式が特例計算になる場面があるため、見積書で式と結果を必ず数値で確認しましょう。加えて、手数料だけに目を奪われると、広告露出や内見対応、交渉品質が落ち手取り額が目減りすることもあります。金融機関スケジュールや司法書士の事務手配、住宅ローンの事前審査タイミング、火災保険や各種保険の加入要否など、関連機関との連携計画も同時に固めると安心です。最後に、会員向けの未公開物件や販売レポートの閲覧方法、個人情報の管理方針まで確認し、書面とデータで受け取っておくと次のアクションに移りやすくなります。