家を売りたいなら最初の一歩と流れと費用で手取り最大化ガイド
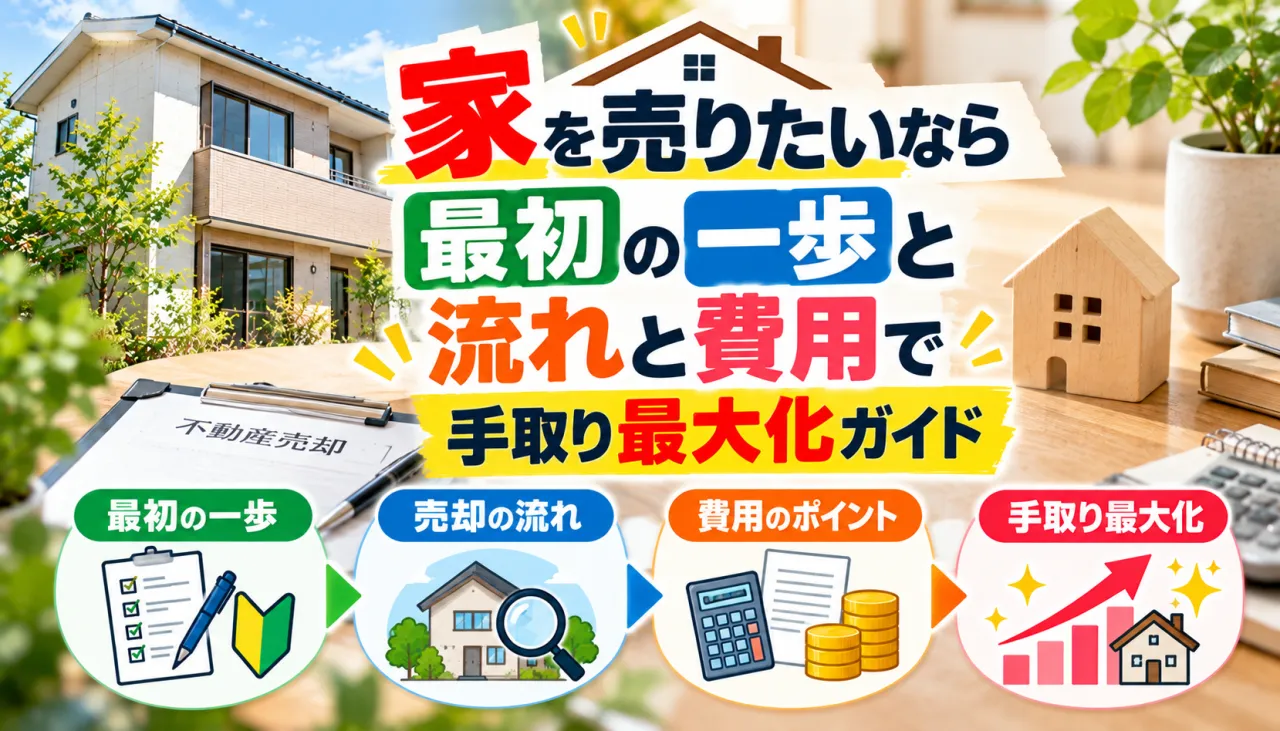
「家売りたい」と検索したとき、まず何から始めればよいか不安になりますよね。住宅ローンの残債と売却相場を同時に確認すると、手取りの現実が見えて迷いが減ります。国土交通省の不動産取引価格情報検索やレインズの成約事例を使えば、近隣の価格帯と販売期間の目安を把握できます。仲介と買取で価格とスピードがどう変わるかも早めに整理しましょう。
本記事は、相場確認→査定→媒介契約→販売活動→契約→決済・引渡し→確定申告までの7ステップを、必要書類・費用とあわせて時系列で解説します。住みながら売る工夫、ローンが残る場合の進め方、買取・リースバック・任意売却の違いまで一気に整理。特に、契約直前のトラブルを防ぐチェックリストは実務で役立ちます。
不動産会社の比較ポイントや査定前の準備資料、近隣の成約レンジからの価格設定の考え方まで、今日から動ける具体例を用意しました。まずは「残債+諸費用」と「近隣の成約価格」を並べ、現実的な手取り額を把握するところから始めましょう。
目次
家売りたい人がまず確認したいことと最初の一歩の具体例
家売りたいなら目的を言語化し優先順位を明確に
家売りたいと考えた瞬間にやるべきことは、目的の言語化です。高く売りたいのか、早く現金化したいのか、住み替えを円滑にしたいのかで、手段もスケジュールも変わります。例えば高値重視なら仲介でじっくり販売、スピード重視なら不動産会社の買取が候補です。住み替え重視なら売り先行か買い先行かの資金繰り設計が要となります。家売りたい時は、生活への影響や匿名性も判断軸です。内覧対応の頻度や近隣への露出をどこまで許容するかで動き方が変わります。投資の世界で語られる狼狽売りとは違い、住まいの売却は計画の質が結果を左右します。目的と許容条件を先に固め、後戻りのない進め方にしましょう。
- 価格・期間・匿名性・生活負担の優先度をメモ化
- 売却方法(仲介か買取)の初期仮説を置く
- 住み替えの資金繰りを概算で確認
短時間でよいので、家族と合意し言葉にすることが成功の近道です。
家売りたい時の目的別判断軸とよくある失敗を回避するポイント
家売りたい時は、判断軸を先に並べると迷いが減ります。価格は高いほど良いものの、販売期間は長くなる傾向があります。逆に買取は価格が下がりやすい一方で現金化の速さが強みです。生活への影響も無視できません。内覧は平日夜や週末に集中し、清掃や在宅調整の負担が生じます。匿名性を保ちたい場合は、広告露出のコントロールが可能か不動産会社に確認を。よくある失敗は、相場無視の強気価格で「売り枯れ」となり、結果的に値下げラッシュに追い込まれることです。また、情報の収集元を統一せず、サイトや記事、証券や金融のニュースのように断片的に集めると判断がブレます。比較は同条件で統一し、検索結果のトップ情報も鵜呑みにせず根拠を確認してください。
| 判断軸 | 高値重視の特徴 | 早期重視の特徴 | 回避したい失敗 |
|---|---|---|---|
| 価格 | 強気設定で内覧増減を観察 | 相場の下限~やや下で提示 | 相場乖離で長期化 |
| 期間 | 長期化も許容 | 数週間~1カ月狙い | 時期未計画で空回り |
| 露出 | 広告強化・写真最適化 | 露出は必要最小限でも可 | 情報不足で不信感 |
| 生活負担 | 内覧頻度増を許容 | 内覧最小、買取なら不要 | 準備不足で印象悪化 |
表の観点をメモに落とし、方針を固めると交渉がスムーズになります。
家売りたいとき住宅ローン残債と相場を同時にチェックして現実的な手取り額を把握
家売りたい人が最初にやる計算は、住宅ローン残債と相場価格の同時確認です。残債は金融機関の最新残高証明で把握し、相場は売出事例と成約事例を分けて参照します。ここで重要なのは、査定は「家売りたい査定の起点」であり確定価格ではないことです。想定売却価格から諸費用を差し引き、手取り見込みを早期に掴みましょう。主な費用は仲介手数料、印紙税、抵当権抹消関連、引越し費、必要に応じて測量費などです。売りに出されている空き家との比較では、居住中物件は内覧準備の負担がある一方で生活感のある魅せ方ができます。海外の家を売るアメリカの事例で語られるホームステージングも、写真の第一印象を高める点で参考になります。数字で現実を見ることが、強気すぎる価格や不必要な焦りを防ぎます。
- 残債の確認(金融機関の残高を最新化)
- 相場の把握(売出と成約を分けて確認)
- 諸費用の見積(手数料や税を整理)
- 手取りの試算(想定価格から差し引く)
- 方法の選択(仲介か買取かを再評価)
手取り見込みが見えれば、不動産会社との初回相談でぶれない交渉ができます。
家売りたいと考えたら全体の流れを7ステップでまるごと整理
家売りたい人の7ステップ要点と期間の目安
家売りたいと感じたら、まず全体像を押さえると迷いません。一般的な流れは、相場確認から確定申告までの7ステップです。期間の目安は物件や市場で変わりますが、平均3〜6カ月が一つの目安です。相場確認では周辺の成約事例やサイト情報を参照し、家売りたい不動産の価値を把握します。次に家売りたい査定を2〜3社へ依頼し、媒介契約を選択します。販売活動は広告や内覧対応が中心で、売買契約で条件を確定、決済引渡しで所有権を移します。最後に必要なら確定申告を行います。ローン残ってる場合は、残債と売却価格、諸費用の試算を早期に行うことが重要です。下表でポイントと目安期間を整理します。
| ステップ | 主な内容 | 期間の目安 |
|---|---|---|
| 1.相場確認 | 周辺事例・サイトで相場把握 | 1〜2週間 |
| 2.査定依頼 | 複数社に訪問査定 | 1〜2週間 |
| 3.媒介契約 | 種類選択と条件確認 | 1週間前後 |
| 4.販売活動 | 広告・内覧・交渉 | 1〜3カ月 |
| 5.売買契約 | 条件合意と手付金受領 | 1日 |
| 6.決済引渡し | 残代金授受・鍵渡し | 2〜4週間 |
| 7.確定申告 | 譲渡所得の申告 | 該当時期 |
補足として、急ぐなら買取を検討し、高く売るなら仲介で露出を最大化します。
家売りたい時の契約と引渡し直前に発生しやすいトラブルを未然に防ぐコツ
契約前後は小さな見落としが大きな損失につながります。重要なのは「書類・日程・引継ぎ」を前倒しで整えることです。必要書類は登記事項証明書、身分証、印鑑、固定資産税関連、ローン関係、設備表や物件状況確認書など。不具合は早期に開示し、後日の補修負担を回避します。日程は決済日までの司法書士・金融機関・買主の予定を同時に押さえるとズレが起きにくいです。鍵や設備の引継ぎは、合鍵の本数、スマートロックの権限解除、取扱説明書や保証書、残置物の範囲を書面に落として二重確認します。付帯設備の撤去・残置は、写真付きで合意すると誤解を避けられます。売りに出されている空き家では、通電や通水の可否、雨漏りや給湯の状態確認が特に有効です。家売りたい不動産でローン残ってる場合は、抵当権抹消に必要な書類と費用の準備を早めに進めてください。小さな準備が、契約不適合責任のリスク低減に直結します。
家売りたい人が住みながら売る場合の進め方や内覧対応の工夫
住みながらの販売は、生活感を整えて「広く明るい」を演出すると成果が上がります。動線は玄関からリビング、バルコニー、収納、水回りをスムーズに見せる順序を意識し、床面が多く見えるように大型家具の配置を見直します。清掃は水回りと窓、照明カバー、換気口を優先し、臭気対策は生ゴミやペット、喫煙の残り香を起点に換気と消臭を併用します。最低限の修繕(クロスの傷補修、網戸や水栓の不具合)は費用対効果が高い領域です。内覧日は午前帯の自然光が有利で、天気が悪い日は照明を増やし色温度を統一すると印象が安定します。貴重品は必ず保管し、在室は最小限に。内覧の導線や見せ場は事前に練習し、ベランダや眺望、収納容量などの強みを一言フレーズで説明できると説得力が増します。家売りたい査定時から、内覧写真での見え方を意識すると、集客と成約スピードの両方に効きます。購入検討の質問には、事実と数値を基準に端的に答える姿勢が信頼につながります。
家売りたい人が知って得する査定と相場の見方
家売りたい時の査定の受け方と不動産会社の選び方
家売りたいと考えたら、最初の分岐は査定の受け方です。精度と納得感を高めるには、複数社の査定を比較し、提示価格の根拠(成約事例・在庫・販売想定期間)まで説明できる会社を選びます。囲い込みを避けるために販売状況の共有方法や掲載媒体を確認し、物件露出を広く担保してください。担当者品質も重要で、質問への反応速度や価格戦略の一貫性、レポートの頻度をチェックします。売却方針は「高く売る」「早く売る」「静かに売る」で最適化が変わるため、優先順位を明確化し合意形成しておくとブレません。家売りたい査定の場では、室内の第一印象も評価に影響するため、簡易清掃や生活感の整理で見栄えの底上げを行いましょう。
- 比較は3社以上を目安に根拠と戦略を精査
- 囲い込み回避の運用ルールと広告方針を確認
- 担当者の報告頻度と販売計画の実行力を重視
短期間での値下げ基準や広告更新の頻度まで決めると、販売の停滞を防ぎやすくなります。
家売りたいなら査定前に準備したい資料と物件情報の整理術
査定の精度は情報量で決まります。登記情報(地番・権利関係・共有者)や間取り図、建築確認関係、修繕・リフォーム履歴の明細、固定資産税や都市計画税の納税情報、管理規約や長期修繕計画(マンション)を揃え、追加ヒアリングを減らしましょう。住宅ローン残高と金利、繰上返済可否も共有すると、手取り見通しや決済スケジュールが固めやすくなります。過去の不具合や告知事項は、時期と対応内容を時系列メモで整理しておくと説明がスムーズです。境界や越境の懸念、農地や私道負担の有無、敷地のサイズ感なども確認しておくと評価のブレを抑制できます。写真は昼間の自然光で撮影し、眺望や日照、収納量など強みが伝わるカットを用意すると販売資料の質が上がります。
| 資料区分 | 具体例 | 期待できる効果 |
|---|---|---|
| 権利・登記 | 登記簿、公図、共有者情報 | 権利関係の不確実性を低減 |
| 建物情報 | 図面、検査済証、修繕履歴 | 耐久性や安心感を可視化 |
| 税・費用 | 固定資産税情報、管理費等 | 手取りと費用の見通し向上 |
| 融資関係 | 残高証明、金消契約概要 | 返済計画と決済段取りの明確化 |
資料はデータ化して共有すると、社内審査が速くなり販売開始までの時間を短縮できます。
家売りたい人のための相場の調べ方や価格設定のコツ
相場は「近隣の直近成約」「競合在庫」「想定販売期間」の3点で立体的に把握します。家売りたい不動産の徒歩分数や築年、階数、方位、リフォーム有無をそろえて同条件の成約レンジを確認し、在庫の掲出価格と滞留日数から需給の強弱を読むのが基本です。初期価格は成約想定の上限に寄せつつ、2〜4週間の反応で微調整する運用が有効です。内覧反響が薄い場合は写真・導線・説明の改善を先行し、それでも弱いなら価格調整を段階的に実施します。ローン残ってる場合は返済額と諸費用を控除し、最低ラインの手取りを先に定義しておくと判断がぶれません。季節要因はエリアや物件タイプで差があり、通年のデータを優先してください。売りに出されている空き家は管理状態が価格に直結するため、清掃と通風で印象を整えると反応が改善します。
- 成約事例を3〜5件抽出して条件差を補正
- 在庫の掲出価格と滞留で需給を評価
- 初期価格と見直し基準をあらかじめ設定
- 反響データで写真・導線・説明を先に改善
- 最低手取りを基準に最終判断を行う
住宅ローンが残っている家を売りたいときの手順と注意点まるわかり
家売りたい時の残債と売却価格の関係や精算の流れ
家売りたいと考えたら、最初に確認するのは住宅ローン残債と想定売却価格の差です。売却代金で残債を完済できる状態がアンダーローン、足りない状態がオーバーローンです。アンダーローンなら決済時に売却代金から残債を一括返済し、抵当権抹消後に引き渡します。オーバーローンの場合は差額の追加入金が必要で、自己資金や買い替えローンの可否がカギです。家売りたい人に向く基本の流れは次の通りです。査定は複数の不動産会社に依頼し、相場のブレを把握しましょう。金融機関への事前相談も早いほど選択肢が広がります。
- ポイント
- アンダーローン: 決済で完済しやすく進行がスムーズ
- オーバーローン: 差額資金の確保や任意売却の検討が必要
- 査定精度: 書類が揃うほど現実的な価格に近づく
補足として、仲介手数料や印紙税、抵当権抹消費用も手取りに影響します。
家売りたい人のオーバーローン時の対処や任意売却の検討ポイント
オーバーローンで家売りたい場合は、差額解消の選択肢を現実性で並べ替えて検討します。自己資金の追加入金が最もシンプルですが、資金余力が小さいなら買い替えローンの適否を金融機関に確認します。審査は年収、他の借入、返済比率、将来の収入見通しなどが中心です。難しい場合は任意売却を視野に入れます。任意売却は債権者同意のもとで市場価格に近い価格で売却し、残債は分割返済などに調整する方法です。以下の比較で判断材料を整理してください。
| 選択肢 | 主な条件 | メリット | 注意点 |
|---|---|---|---|
| 追加入金 | 差額を自己資金で補填 | 手続きが最短 | 資金流出が大きい |
| 買い替えローン | 審査で返済余力を確認 | 引越し時期を合わせやすい | 金利・返済負担が増える |
| 任意売却 | 債権者の同意が必要 | 市場価格に近づけやすい | 信用情報や条件交渉が課題 |
表の判断は一般的な傾向です。詳細は債権者と仲介会社で個別に調整します。
家売りたい時に金融機関と事前相談で詰めるべきポイントまとめ
金融機関への事前相談では、返済方法と必要書類、そしてスケジュールの整合を固めます。家売りたい意向を伝え、残債の一括返済手続きと繰上返済に伴う手数料、抵当権抹消の期日を確認しましょう。相談の進め方は次の順序が有効です。
- 残高証明、金利タイプ、期限前完済の手数料と清算方法を確認する
- 決済予定日と抹消登記書類の発行タイミングをすり合わせる
- オーバーローン時の選択肢(追加資金、買い替えローン、任意売却)の可否を聞く
- 必要書類(返済予定表、抵当権関係書類、本人確認)の一覧をもらう
この順序で整理すれば、不動産会社のスケジュールと整合が取りやすく、売買契約から決済までの遅延リスクを抑えられます。
家を高く売りたい人と早く売りたい人の戦略の違いを数字で徹底比較
家を高く売りたいときに重視したい販売戦略のポイント
高く売る鍵は、最初の90日で需要を最大化し、値下げを計画的に行うことです。まずはターゲット設定を明確にし、通勤や学区など購入動機に合う訴求を用意します。写真は広角12〜16mm相当・日中順光・三脚使用を基本に、先頭10枚で内覧予約率を底上げします。内覧戦略は、土日午前の枠をまとめて設定し競合感を演出、1回あたり30分に区切り回転率を高めます。価格は初期反応を数値で監視し、閲覧数×問い合わせ率×内覧率で可視化。14日ごとに反応が目標の7割未満なら2〜3%の価格改定をルール化します。家売りたい人ほど「下げ幅は小刻みに、頻度は機械的に」を意識すると、相場乖離の長期化を防げます。
- ターゲット×動機を明文化して訴求を統一
- 先頭10枚の写真に投資し内覧予約率を向上
- 週末集中の内覧で希少性を演出
- 価格改定は2〜3%を上限に定期運用
内覧フィードバックは必ず記録し、訴求写真や見出し文を2週間に1度見直すと改善が加速します。
家売りたい人が知っておくべき季節要因や在庫状況と売り出しタイミング
需要は、新学期・異動に合わせた1〜3月と9〜10月が強く、内覧転換率が高まりやすいです。反対に長期休暇直前は反応が鈍化します。近隣の売出在庫が多い時期は比較疲れが起き、初動で埋もれがちです。家を売る側は、直近90日の新規件数・成約件数・在庫日数を確認し、初動7日間での閲覧と問い合わせが目標を満たすかを注視します。初動が弱ければ、説明文の先頭150字で購買動機を補強し、週末の内覧会に誘導します。ややニッチですが、売りに出されている空き家が周辺に多い場合は、外観の手入れと夜の写真を強化し治安不安を払拭しましょう。家売りたい時の勝ち筋は、需要期×在庫薄の交点で初期露出を最大化することです。
| 指標 | 高く売る目安 | 早く売る目安 | 判断の使い方 |
|---|---|---|---|
| 初週閲覧/同エリア中央値比 | 120%以上 | 100%以上 | 120%未満は訴求・写真を即改善 |
| 問い合わせ率(閲覧→問合) | 1.5〜2.5% | 1.0%以上 | 1%未満は価格と文面を同時見直し |
| 内覧率(問合→内覧) | 60%以上 | 50%以上 | 50%未満は内覧枠と動線を調整 |
| 市場在庫日数 | エリア中央値−20% | エリア中央値並み | 在庫長期化なら2〜3%改定 |
数字は「反応の目安」です。実データに合わせて柔軟に調整してください。
家を早く売りたいときのおすすめ選択肢や注意点
最短で現金化したいなら、直接買取やリースバックが選択肢です。直接買取は内覧や広告を最小化でき、瑕疵対応が簡素になりやすい一方、相場の80〜90%になりがちです。リースバックは売却後も住み続けられ、引越し猶予を確保できますが、家賃と買取価格のバランスを事前に確認しましょう。審査は、登記、建物状況、住宅ローン残高、収入裏付けなどが中心です。家売りたいローン残ってる場合は、残債と売却代金の相殺が鍵で、足りない分はつなぎ資金や任意売却の検討が必要です。匿名性を重視するなら広告露出を抑えた水面下提案が有効ですが、到達数が減る分だけ価格は控えめになります。家売りたい査定は複数社で取り、家売りたい不動産の得意分野(戸建・マンション・投資)を比較して決めるのが近道です。
- 直接買取の提示条件を2〜3社で比較
- リースバックは家賃・再取得条件・原状回復範囲を確認
- 残債がある場合は精算方法と抵当権抹消の段取りを先に合意
- 引渡時期と仮住まい計画を同時に固める
- 個人情報配慮が必要なら広告露出の有無を事前指定
株式の「狼狽売りとは」違い、住宅は流動性が低く一度の判断が重い資産です。焦らず、数字と条件を並べて比較してください。
家売りたい人のための必要書類や費用のチェックリスト
家売りたい時に揃えておきたい書類の時系列整理
家売りたいと考えたら、最初にやるべきは書類の時系列整理です。売却は「査定前」「媒介契約時」「売買契約時」「引渡し時」の4段階で必要物が変わります。ポイントは、査定の精度を高める資料を早めに集めること、名義やローンの状況を証明できること、買主への説明に耐える裏付けを持つことです。家売りたいローン残ってる場合は残高証明と抵当権の確認が不可欠。家売りたい査定では間取り図やリフォーム履歴、固定資産税の納税通知書が評価の根拠になります。登記事項証明書や本人確認書類は全工程で使うため、最新を取得してファイル一式で管理しておくと、交渉や不動産会社とのやり取りが驚くほどスムーズになります。
- 査定前に準備
-
登記事項証明書、間取り図・パンフレット、固定資産税課税明細、住宅ローン残高証明、過去の修繕・リフォーム記録
-
媒介契約時に必要
-
本人確認書類、実印・印鑑証明、物件の設備・付帯品リスト、物件状況報告書、管理規約等(マンション)
-
売買契約時に必要
-
印紙貼付の売買契約書、手付金の受領口座情報、重要事項説明書の確認資料、境界確認書や測量図(必要時)
-
引渡し時に必要
- 鍵一式、固定資産税清算書、抵当権抹消関連書類、司法書士指定書類、設備マニュアル・保証書
補足として、売りに出されている空き家はライフラインや鍵管理の証憑を揃えると内覧評価が上がります。
家売りたい人向け売却費用や税金の目安と手取り額のざっくり試算
費用の中心は仲介手数料と税金、名義・権利関係の手続です。手取り額は売却価格から費用と残債を差し引いた金額で、家売りたい不動産のタイプや状態で上下します。家を売るアメリカとの制度差はあるものの、日本では印紙税や登録免許税、抵当権抹消費用が典型的です。空き地や農地の転用が絡む場合は手続と手数料が増えます。以下は代表的な費用と目安です。
| 項目 | 概要 | 目安・注意点 |
|---|---|---|
| 仲介手数料 | 不動産会社へ支払う報酬 | 売買価格×3%+6万円+消費税が上限 |
| 印紙税 | 売買契約書に貼付 | 契約金額により変動 |
| 抵当権抹消費用 | 登記と司法書士報酬 | 登録免許税+報酬の合計 |
| 測量費 | 境界不明時に実施 | 土地形状・隣接数で差が大きい |
| 解体費 | 更地渡しや老朽家屋 | 構造・サイズ・立地で変動 |
番号の流れで概算の考え方を押さえましょう。
- 売却価格を決める(家売りたい査定を複数社で比較し中央値を意識)
- 費用合計を見積もる(上表と管理費清算、引越し費を含める)
- 住宅ローン残債を差し引く(家売りたいローン残ってる場合は完済条件を確認)
- 税金を検討する(譲渡所得が出る場合は計算が必要)
補足として、税制や印紙税の税率は改正されることがあるため、最新の公的情報で必ず確認してください。株式のヤレヤレ売りや狼狽売りとは異なり、不動産は市場の瞬間値動きに左右されにくい分、情報の正確な収集と段取りが結果を左右します。
古い家や空き家を売りたい人のための実務対応と選択肢ガイド
古い家を売るときの改修か現状渡しかの判断ポイント
古い家を売りたいと考えたら、最初に決めたいのは改修して見せるか、現状渡しで割り切るかです。判断の軸はシンプルで、買い手のニーズ、周辺相場、回収可能性の3点になります。表面を整えるだけのハウスクリーニングや小修繕は費用対効果が高い一方、キッチン総交換や配管更新などの重たいリフォームは回収が難しい場合が多いです。家売りたい人に多い誤解は「直せば直すほど高く売れる」ことですが、築年や構造、土地価値が主役のエリアでは通用しません。買い手が建替え前提であれば、解体見積を提示して価格交渉を明瞭化すると前進します。仲介で高値を狙うか、不動産の買取でスピードを取るかも合わせて検討し、家売りたい査定の段階で複数社の見立てを比較しましょう。
- 費用対効果の高い施策
- 回収困難になりやすい施策
- 売却スキームの相性
| 施策/選択肢 | 概要 | 向いているケース | 注意点 |
|---|---|---|---|
| クリーニング・小修繕 | 壁紙補修、清掃、草刈り | 内覧の印象改善を狙う | 築古でも効果は限定的だがコスパ良好 |
| 大規模リフォーム | 設備総替え、間取り変更 | 自住用需要が強い駅近 | 費用が嵩み回収難、期間も延びる |
| 現状渡し | 手直しせず売る | 土地値が強い地域 | 瑕疵の説明と価格妥当性が鍵 |
| 買取 | 業者が現況で買上げ | 早期現金化 | 仲介より価格は下がりやすい |
短期間での売却を最優先なら買取、価格最適化を狙うなら仲介で段階的な見せ方を整えるのが現実的です。
空き家の管理や特例やペナルティの注意ポイント
空き家を放置すると倒壊リスクや景観悪化で指導対象になり、費用が想定外に膨らむことがあります。売りに出されている空き家の競合も増えるなか、管理と情報開示の精度が信頼を左右します。まずは月次の通風・清掃、庭木と雑草の手入れ、雨漏り点検、郵便の整理など基本管理をルーティン化してください。税制は固定資産税の住宅用地特例が適用外になる可能性や、譲渡益が見込める場合の長期譲渡の税率確認など、税理士への早期相談が有効です。自治体の届出や助言制度は地域差があるため、富山市など国内各市の案内ページで最新情報を収集し、必要書類を整理してから家売りたい不動産会社へ相談すると進行がスムーズです。管理委託や見守りサービスを短期で活用し、内覧時の安全と印象を確保しましょう。
- 現地管理の頻度を決めて写真で記録する
- 税と届出の要否を整理し、書面で保管する
- 物件情報(登記、境界、設備状態)を一覧化する
- 家売りたい査定を複数取得して販路を比較する
これらを淡々と進めるほど、トラブルを避けて売却までの時間を短縮しやすくなります。
家売りたい人のためのよくある疑問を一挙解決
家売りたいけど住宅ローンが残っていても売れる?
住宅ローンが残っていても売却は可能です。ポイントは、売買代金と自己資金で残債を完済できるかを早めに見極めることです。家売りたい時は、まず金融機関に残高証明を取り寄せ、繰上返済手数料や抵当権抹消費用も含めた総清算額を把握します。次に家売りたい査定を複数の不動産会社に依頼し、机上と訪問の両方で価格感を比較します。売却額が残債を下回る場合は、不足分の資金計画が要ります。貯蓄充当、無担保ローン、買い替えなら住替えローンなどの選択肢を金融機関へ相談しましょう。任意売却は最終手段で、信用情報への影響や期間の制約があるため慎重に検討が必要です。下の表で基本の流れと相談先を整理しました。
| 項目 | やること | 相談先の目安 |
|---|---|---|
| 残債確認 | 残高証明・清算額の把握 | 金融機関 |
| 査定 | 相場と査定価格の比較 | 家売りたい不動産会社 |
| 資金計画 | 不足分・費用の算定 | 金融機関・税理士 |
| 契約前確認 | 抵当権抹消・必要書類確認 | 司法書士・仲介会社 |
テーブルを基に、売却価格と清算額の差を早期に見える化すると、無理のない売却戦略を立てやすくなります。
家売りたい人が住みながら売ることはできる?
住みながらの売却は一般的で、適切に整えるほど内覧の第一印象が上がります。家売りたい人は、生活感を残しつつも余計な私物を減らし、収納内も七割収納を意識すると広く見えます。内覧は土日中心になりがちなので、家族の予定と重ならない時間帯でスケジュール調整を行い、当日の在宅可否を仲介担当と共有しましょう。匂い対策や照明の明るさ調整、ペット対応も印象を左右します。貴重品や個人情報は鍵付きで管理し、郵便物や写真立ては片付けて安全面に配慮します。クリーニングは水回りと玄関を優先し、必要ならホームステージングを活用すると効果的です。住替え先が未確定なら、引渡し猶予の相談で無理のない退去計画を組むとトラブル回避につながります。
- 事前準備を決める:片付け、簡易修繕、消臭と照明の見直し
- 内覧方針を整理する:在宅の可否、所要時間、写真撮影の範囲
- 予定管理を徹底する:土日優先、平日夕方も候補、急な内覧の許容度
- 安全対策を確認する:貴重品・書類の保管、開放する部屋の範囲
- 契約後の生活計画:引渡し日、仮住まい有無、引越し業者の手配
番号の流れに沿えば、生活と販売活動を両立しながら、内覧満足度を高めやすくなります。
仲介や買取やリースバックや任意売却の違いを徹底比較して家売りたい人の最適解を探す
家売りたい人が知っておきたいそれぞれのメリットやデメリット
家売りたい人が最初に決めるべきは進め方です。王道の仲介は高値が狙える一方で、販売期間が平均3〜6カ月かかることが多く、内覧対応などの手間も発生します。買取は即現金化と瑕疵対応の軽さが魅力ですが、価格は仲介相場より1〜2割低いのが一般的です。リースバックは売却後もその家に賃貸で住み続けられるため生活を変えにくい反面、家賃負担と買取価格の低さがネックです。任意売却は住宅ローンが残っているケースの最終手段で、競売より高く売れる可能性がある一方、債権者の同意や審査が必要で時間管理が重要です。匿名性は買取やリースバックが相対的に高く、広告露出を避けたい人に適しています。
- 仲介: 高値期待、期間長め、内覧対応あり
- 買取: 早い現金化、価格は低め、匿名性高い
- リースバック: 売却後も住める、家賃発生
- 任意売却: 競売回避に有効、債権者の同意必須
各方式は価格・期間・匿名性・手間・審査のバランスで選び分けるのがコツです。
家売りたい人に向いているケースや向いていないケースの具体例
仲介は「時間に余裕がありできるだけ高く売りたい人」や、内覧準備をいとわない人に向きます。逆に転勤や住み替え資金の都合で期日が決まっている人には不向きです。買取は「売却を急ぎたい」「空き家の片付けや補修を最小限にしたい」「売りに出されている空き家の目立つ広告を避けたい」人に適していますが、手取り重視の人には向きません。リースバックは「生活や学区を変えたくない」「親の介護で住まいは維持したい」人に合い、長期では家賃負担が重くなる点が弱点です。任意売却は「ローン返済が難しく家売りたいローン残ってる状態」で、競売の前に価格の最適化と引越し時期の調整を図りたい人に適しますが、信用状況によっては債権者の合意が得られず進めづらいことがあります。投資の用語で言う狼狽売りとは違い、住まいの売却は計画性が成果を左右します。
家売りたい人向け手続きや必要書類の違いをやさしく解説
方式ごとに手続きの流れと必要書類が異なります。仲介は査定から媒介契約、広告・内覧、売買契約、決済・引渡しの順で進みます。必要書類は登記簿謄本、身分証、固定資産税納付書、間取り図、ローンがあれば残高証明などです。買取は現地確認と価格提示、契約、最短で1〜2週間の決済が一般的で、書類は仲介とほぼ同じですが内装の瑕疵に関する負担が軽いことが多いです。リースバックは買取の手続きに加え、賃貸借契約と家賃設定の審査が入ります。任意売却は債権者の同意取得が軸で、売却同意書、返済状況の資料、抵当権抹消に関する書類が必要です。家売りたい査定は写真・修繕履歴・リフォーム情報を添えると精度が上がります。住み替え資金の着金時期や、抵当権抹消の手続きタイミングも確認しておくと安心です。
| 方式 | 価格水準 | 目安期間 | 手間・内覧 | 審査・同意 | 主な追加ポイント |
|---|---|---|---|---|---|
| 仲介 | 高くなりやすい | 3〜6カ月 | あり | 物件調査中心 | 広告で露出が増える |
| 買取 | 仲介より1〜2割低め | 1〜4週 | ほぼ不要 | 事業者審査 | 秘匿性が高い |
| リースバック | 買取系で低め | 2〜6週 | 不要 | 家賃支払能力 | 売却後に賃貸で居住 |
| 任意売却 | 競売より高い傾向 | 1〜3カ月 | あり | 債権者の同意必須 | 債務整理と並行も |
書類を前倒しでそろえるほど、売買契約と決済がスムーズになります。
- 早く現金化したいなら買取、住み続けたいならリースバック
- 高値狙いは仲介、ローン難は任意売却を検討
- 迷ったらまず家売りたい不動産の相場確認と複数査定
補足として、投資分野の「やれやれ売りとは」「戻り売り」などは株式の用語で、住宅の売却判断とは異なる文脈です。住まいは生活基盤のため、価格と期間と生活の優先度を整理して方式を選ぶことが大切です。